
Finanzspiel mit dem Feuer
Autor: Karl-Heinz Paqué
Die Öffentlichkeit nimmt es kaum zur Kenntnis. Allenfalls die Wirtschaftsteile der Tageszeitungen greifen das Thema „Finanzkrise“ auf. Dabei hätte es gerade in diesem Monat August 2026 viel Aufmerksamkeit verdient gehabt. Denn einige symbolische Wegmarken der Staatsverschuldung wurden überschritten.
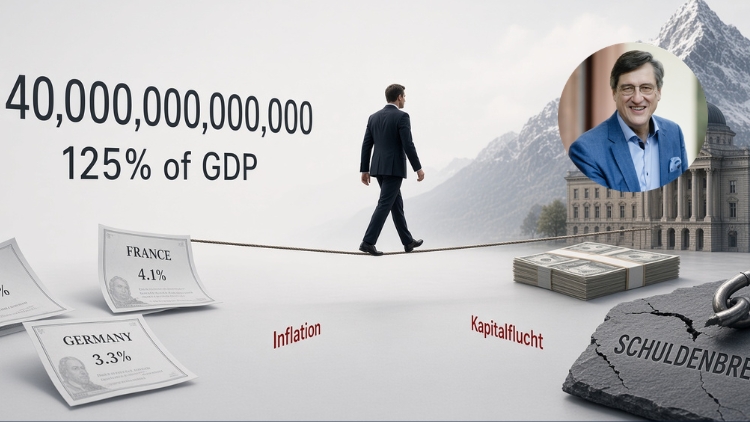
Nur die spektakulärsten seien erwähnt: In den USA kletterte die Staatsverschuldung erstmals in der Geschichte des Landes über 40 Billionen (in Zahlen: 40.000.000.000.000) US-Dollar. Die jährliche amerikanische Wirtschaftsleistung (BIP) liegt bei knapp über 32 Billionen US-Dollar, die Relation zwischen Schulden und BIP also in der Größenordnung von 125 Prozent. Der amerikanische Staat, der größte und mächtigste Schuldner der Welt, muss derzeit immerhin für zehnjährige Anleihen schon eine Rendite von 4,7 Prozent p.a. bieten, bei einem prognostizierten Staatsdefizit von 6,5 Prozent des BIP im Jahr 2026.
Ähnlich sieht es in Frankreich aus, unserem größten Nachbarland und Mitglied der Eurozone. Eine Schuldenquote von fast 120 Prozent (2026), ein Staatsdefizit von 5,3 Prozent des BIP und eine langfristige Rendite für Staatsanleihen von aktuell 4,1 Prozent p. a. – das ist mehr als selbst in der Euroschuldenkrise 2012, als der damalige EU-Zentralbankchef Mario Draghi den Rettungsschirm auch über Frankreich ausbreitete und die uneingeschränkte Refinanzierung der Krisenstaaten (inkl. Frankreich) garantierte. Selbst die Rendite auf deutsche Anleihen liegt inzwischen schon bei 3,3 Prozent p. a. – seit Jahren ein Höchststand auch dank der Schuldenpolitik von Friedrich Merz. Einzig die kleine Schweiz bleibt in Europa stabil unter der 3 Prozentmarke – mit einer Rendite von 0,5 Prozent p. a. und überaus niedriger Schuldenquote sowie ausgeglichenem Haushalt.
Das sind Alarmzeichen. Es ist durchaus denkbar und wird immer wahrscheinlicher, dass es bei zunehmender Anspannung der globalen Kapitalmärkte zu einer schubartigen Flucht aus den Staatsanleihen kommen kann – mit massiver Rückwirkung auch auf die privaten Kapitalmärkte durch hochschießende Zinsen. Bei der letzten Weltfinanzkrise 2007/9, die ihren Ausgang von (privaten) amerikanischen Wohnungsbaukrediten nahm, hatten fast alle Staaten noch genügend fiskalische Spielräume, um finanzpolitisch stabilisierend einzugreifen. Das nächste Mal wird das nicht der Fall sein. Die Last des Gläubigers der letzten Instanz („lender of last resort“) wird dann allein auf den Schultern der Zentralbanken liegen. Sie müssen dann die nötige Liquidität in die Märkte pumpen, drastisch formuliert: Geld drucken, um eine dramatische Kettenreaktion zu unterbinden. Tun sie dies entschlossen und glaubwürdig, was keineswegs garantiert ist, können sie vielleicht noch die Lage stabilisieren, aber nur auf Kosten einer gewaltigen Welle der Inflation mit enormen Folgerisiken, zumal die Preissteigerung schon heute in Europa und den USA bei im Durchschnitt etwa 3 Prozent p. a. liegt.
Alles in allem: ein Spiel mit dem Feuer, das immer gefährlicher wird. In Deutschland wird man sich vielleicht bald wehmütig an die Regierungszeit jenes liberalen Finanzministers erinnern, der in seiner Regierungszeit 2021 bis 2025 alles tat, um die Ausweitung der öffentlichen Verschuldung einzudämmen. Er hieß Christian Lindner. Sein Werkzeug hieß „Schuldenbremse“. Dafür wurde er als Dogmatiker beschimpft. Nun zeigt sich, dass er Recht hatte.